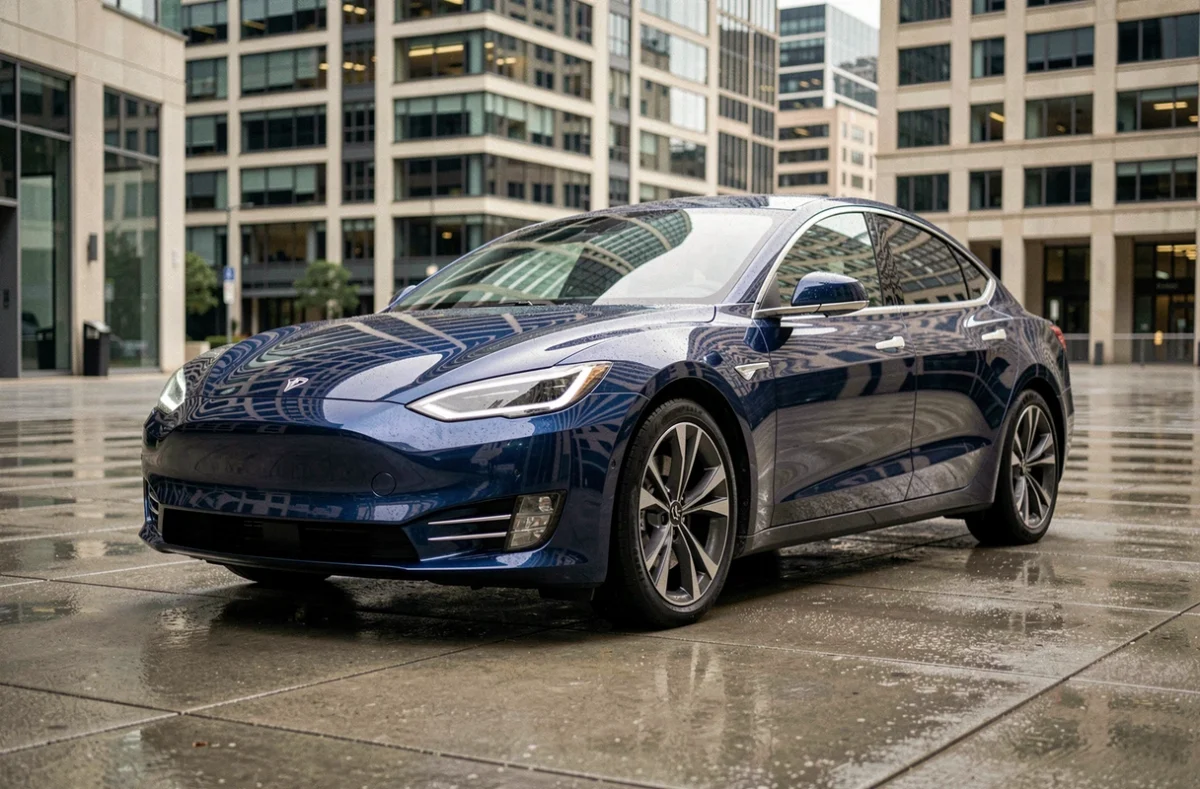
De Europese automarkt ondergaat een periode van snelle herstructurering. De marktaandelen van elektrische aandrijvingen groeien kwartaal na kwartaal, het segment van tweedehands elektrische voertuigen stijgt, en de afschrijving van batterijvoertuigen herdefinieert de kostenberekeningen voor eigendom. Drie structurele assen helpen te begrijpen wat er concreet verandert voor kopers in 2026.
Afschrijving van tweedehands elektrische auto’s: een onderschat financieel risico
Voordat we het hebben over de stijging van de verkopen, weegt een mechanisme zwaar op de portemonnee van eigenaren van elektrische voertuigen: de waardevermindering bij doorverkoop. Een studie van Leboncoin over tien veelvoorkomende elektrische modellen toont een gemiddelde afschrijving van 59 % over vijf jaar, tegenover ongeveer 44 % voor een thermisch equivalent.
Sommige modellen hebben zelfs meer dan 65 % waardeverlies na vijf jaar. Dit fenomeen kan worden verklaard door verschillende samengevoegde factoren: de snelle evolutie van batterijtechnologie maakt oudere modellen minder aantrekkelijk, de aankoopsubsidies voor nieuwe voertuigen drukken de prijzen op de secundaire markt, en de werkelijke actieradius van de eerste elektrische voertuigen blijft onder de huidige normen.
Om deze evoluties te volgen en gedetailleerde analyses te vinden, de autoinhoud op Starlight Infos behandelt regelmatig vragen over waardering en eigendomskosten.
Deze afschrijving creëert een interessant paradox. Het benadeelt de eerste kopers, maar maakt tweedehands elektrische voertuigen aanzienlijk toegankelijker voor profielen die aarzelen om de stap te zetten.
Markt voor tweedehands elektrische voertuigen in Frankrijk: de omslag van thermisch
Het segment van tweedehands elektrische voertuigen groeit niet alleen: het verandert van aard. Volgens de barometers van Avere-France en Mobilians zijn de verkopen van tweedehands elektrische voertuigen tussen 2023 en 2025 verdubbeld, met een stijging van 30 % tussen 2024 en 2025. Deze dynamiek vindt plaats terwijl de totale tweedehandsmarkt licht terugloopt.
Het meest onthullende cijfer betreft het profiel van de kopers. 76 % van de kopers van tweedehands elektrische auto’s komt uit de thermische sector. Het zijn geen langdurige overtuigden die hun voertuig vernieuwen, maar automobilisten die voor het eerst overstappen naar elektrisch via de tweedehandsmarkt.
Wat deze overdracht verandert voor de markt
Deze migratie verandert de vraag op verschillende punten. Kopers uit de thermische sector zoeken actieradius die compatibel is met hun dagelijkse ritten, niet maximale prestaties. Ze vergelijken de totale eigendomskosten (verzekering, onderhoud, energie) in plaats van alleen de aankoopprijs.
- De veelzijdige modellen met een werkelijke actieradius van meer dan 250 km concentreren de meerderheid van de transacties op de tweedehands elektrische markt
- Instapmodellen elektrische stadsauto’s (Renault Zoe, Dacia Spring, Peugeot e-208) zien hun tweedehandsprijzen aanzienlijk dalen, wat hun omloopsnelheid versnelt
- Compacte elektrische SUV’s blijven zeldzamer op de secundaire markt, wat hun relatieve waarde behoudt
De directe consequentie: de tweedehandsmarkt wordt het eerste contactpunt met elektrisch voor een meerderheid van nieuwe gebruikers, een ommekeer ten opzichte van de periode 2020-2023 waarin alleen nieuwe voertuigen de groei aandreven.
Marktaandelen van elektrisch in Europa: voorbij de 20 % drempel
Op de nieuwe markt hebben de registraties van batterij-elektrische voertuigen een mijlpaal bereikt in Europa. De gegevens van ICCT en de cijfers die door verschillende sectorbronnen worden doorgegeven, bevestigen dat het marktaandeel van 100 % elektrische auto’s nu meer dan 20 % bedraagt in het eerste semester van 2026.
Deze vooruitgang is niet uniform. Sommige Noordse landen vertonen veel hogere percentages, terwijl markten zoals Italië of Spanje achterblijven. Frankrijk bevindt zich in een tussenpositie, met een constante groei die nog steeds wordt ondersteund door fiscale stimulansen.
Het prijsverschil tussen elektrisch en thermisch wordt kleiner
Een vaak onderschat versnellingsfactor: het prijsverschil bij aankoop tussen elektrisch en thermisch wordt elk jaar kleiner. De aanschafkosten van een nieuwe elektrische auto komen geleidelijk dichter in de buurt van die van een vergelijkbaar thermisch model in Europa.
Deze verkleining komt voort uit twee gelijktijdige bewegingen. De kosten van batterijen dalen met de industrialisatie van productieketens, terwijl de prijzen van thermische aandrijvingen stijgen door strengere emissienormen en een versterkte ecologische belasting.
Chinese fabrikanten in Europa: voorbij de nieuwsgierigheid
Chinese merken hebben nu een zichtbare plaats ingenomen in de maandelijkse registraties in Europa. MG, BYD, Xpeng en Jaecoo verschijnen regelmatig naast gevestigde fabrikanten zoals Renault, Volkswagen of Hyundai. Geely bereidt ook zijn intrede op de Franse markt voor.
De inzet beperkt zich niet langer tot de prijs-kwaliteitverhouding. Deze fabrikanten investeren in fysieke distributienetwerken, bieden garanties die zijn afgestemd op de Europese normen en ontwikkelen lokale partnerschappen voor de aftersales.
- MG profiteert van de aansluiting bij de SAIC-groep en heeft al een netwerk van honderden verkooppunten in Europa
- BYD richt zich op verticale integratie (batterijen, motoren, elektronica) waarmee het zijn productiekosten kan beheersen
- Xpeng positioneert zich op het segment van voertuigen met geavanceerde semi-autonome rijfuncties
De Chinese aanwezigheid versnelt de concurrentiedruk op de prijzen, wat ten goede komt aan de kopers, maar de winstgevendheid van Europese fabrikanten bemoeilijkt. Volkswagen verwacht bijvoorbeeld een instorting van zijn operationele marge voor 2026, met een doelstelling die niet hoger zou moeten zijn dan 1 %, deels vanwege deze verscherpte concurrentie en een snellere elektrische transitie dan verwacht.
De vraag voor Franse kopers is niet langer of deze merken betrouwbaar zijn, maar welke het beste aansluit bij hun gebruik en budget.